

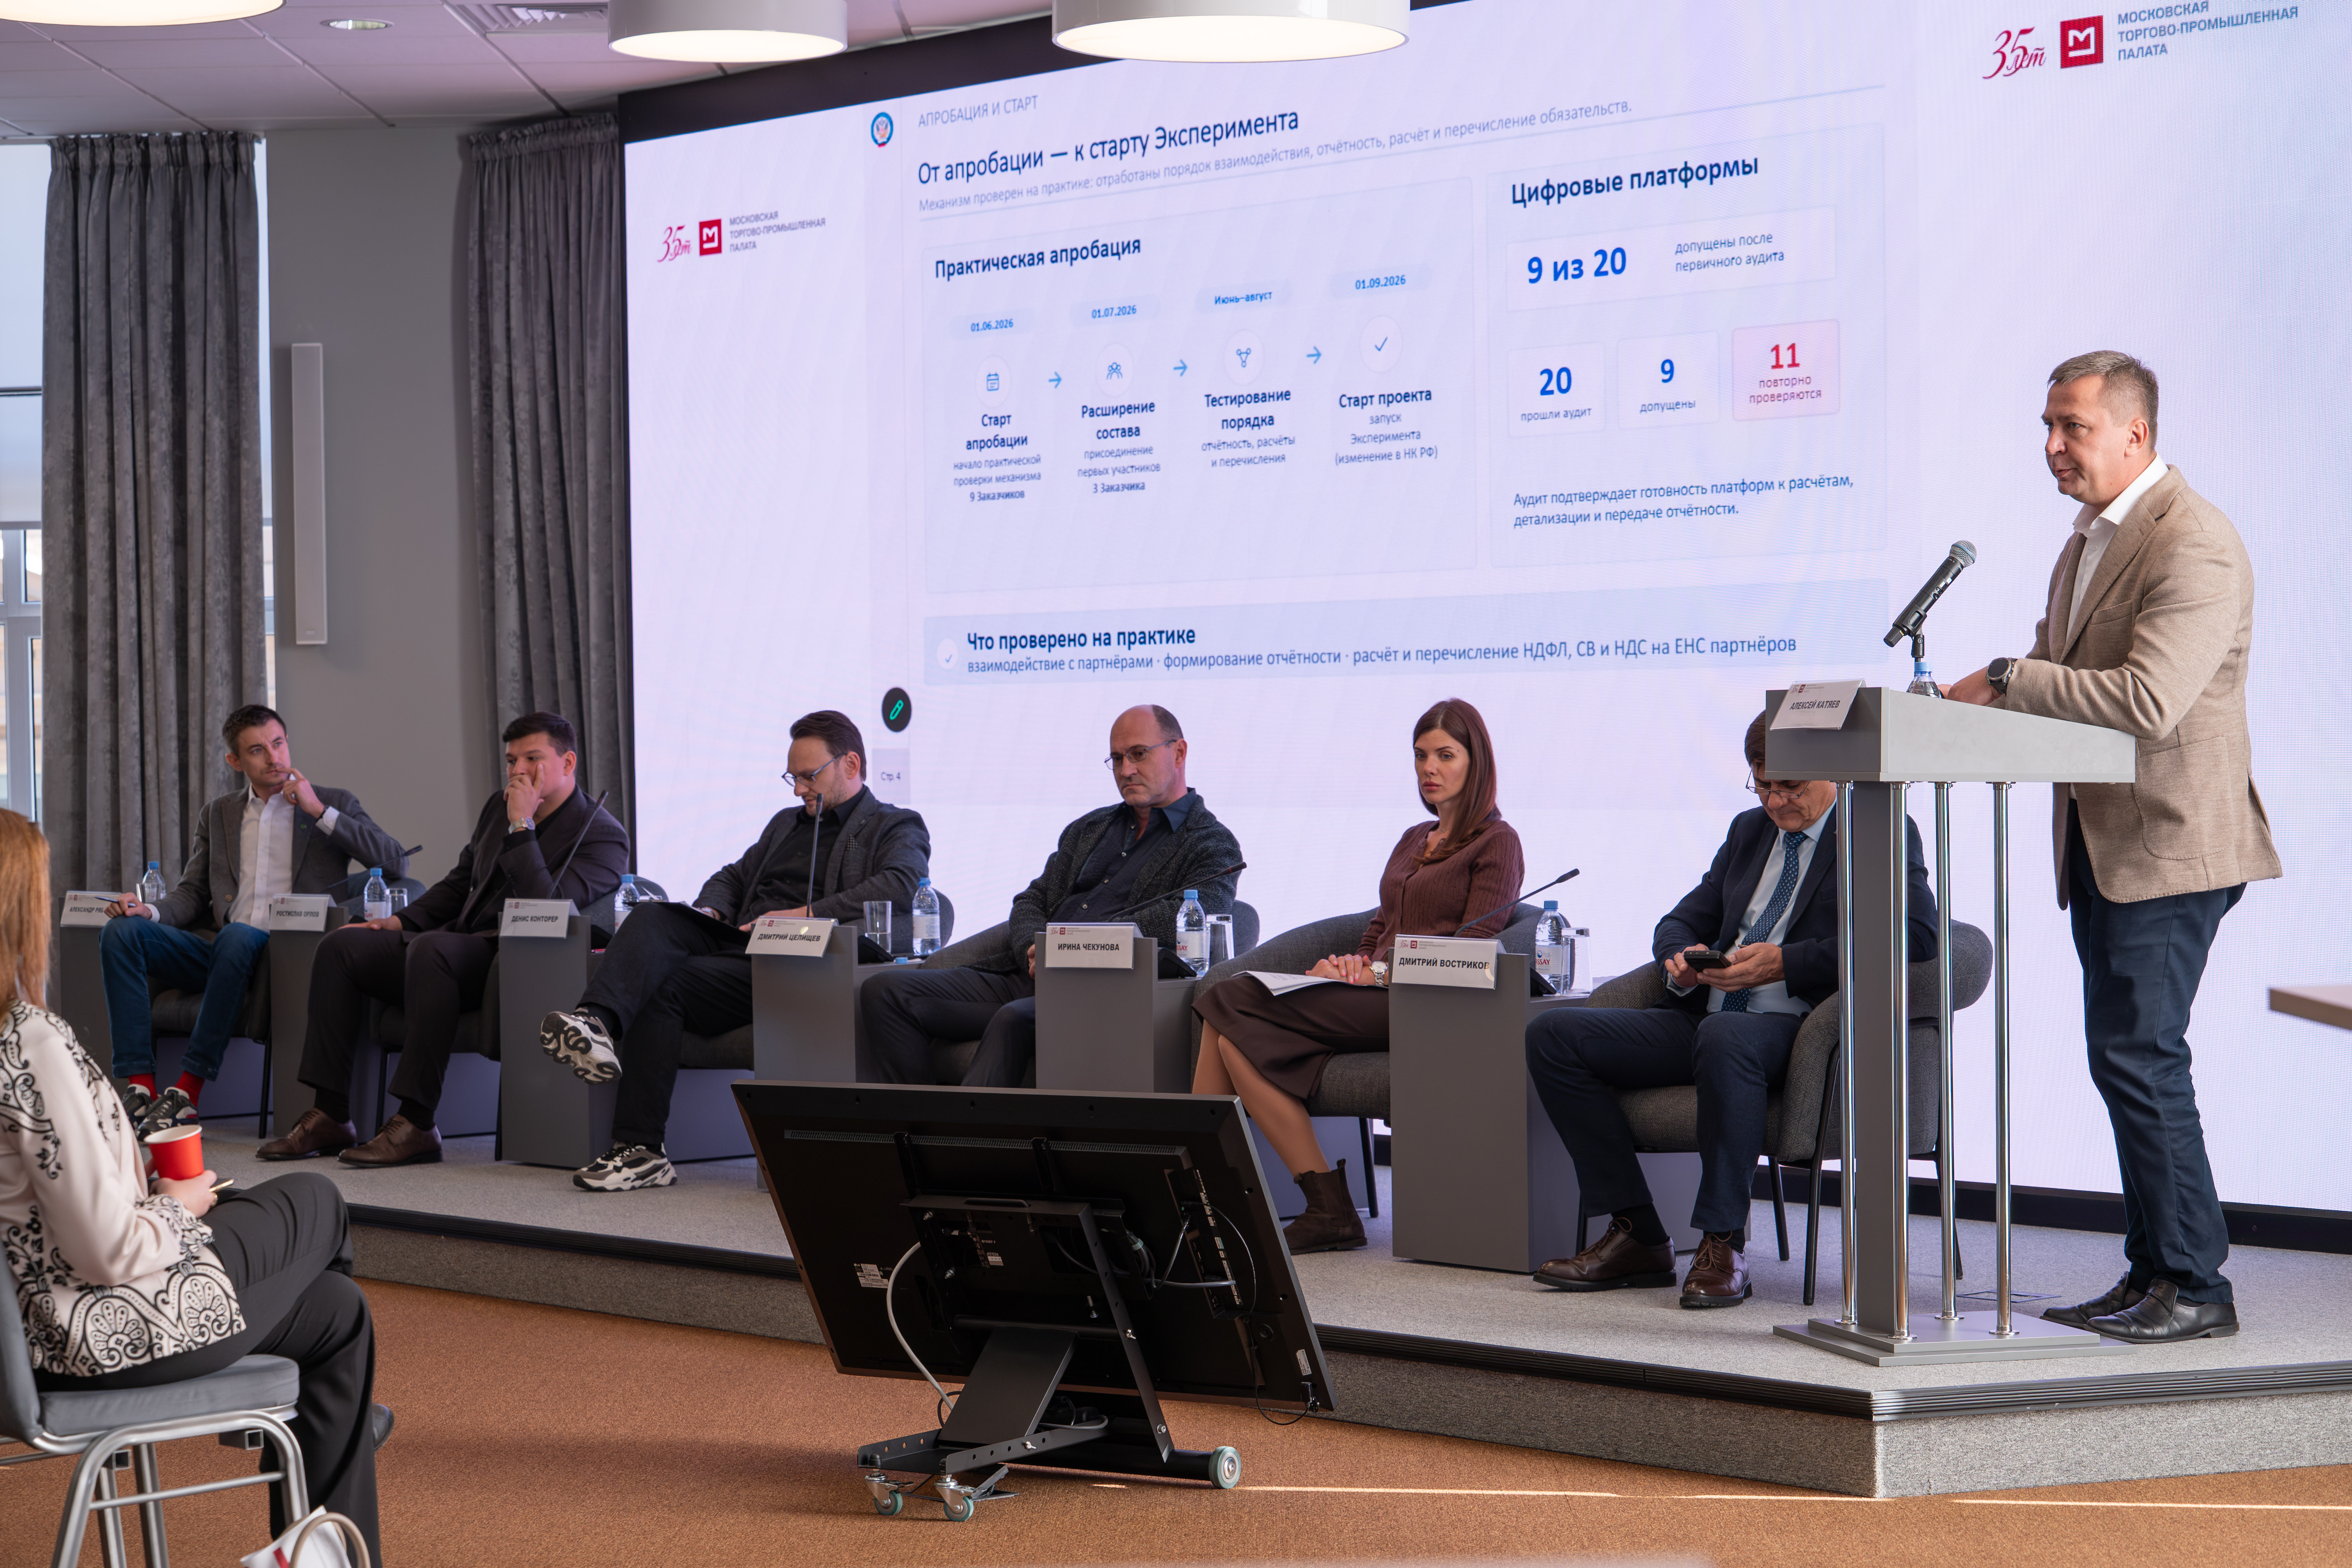
20 октября 2026 года в Московской торгово-промышленной палате прошел круглый стол «Новые правила рынка предоставления персонала: эксперимент ФНС и платформенная занятость». Представители ФНС, производителей, финансового сектора, цифровых платформ и подрядных организаций обсудили новые механизмы налоговой прозрачности и возможность распространения эксперимента на трейд-маркетинг, включая мерчандайзинг.
По информации участников, встреча собрала около 50 человек очно и более 60 онлайн. В обсуждении участвовали руководители FMCG-компаний, представители закупочных и финансовых подразделений, отраслевых объединений и компаний, работающих с линейным персоналом. Модератором круглого стола выступил Дмитрий Целищев, директор по мерчандайзингу компании «АЛИДИ Продвижение».
ФНС рассматривает расширение подходов на смежные отрасли
Эксперимент ФНС по повышению прозрачности рынка предоставления персонала действует с 1 сентября 2026 года и рассчитан до 1 сентября 2027 года. Он предусматривает особый порядок взаимодействия участвующих заказчиков с подрядчиками, обмена данными и перечисления налоговых платежей. Это не общее требование для всех компаний рынка, а эксперимент с установленным кругом участников.
О ходе проекта рассказал Алексей Катяев, начальник Межрегиональной инспекции ФНС России по крупнейшим налогоплательщикам № 7. По его словам, ФНС стремится перейти от выявления нарушений постфактум к предупреждению налоговых рисков, в том числе за счет более прозрачных расчетов и цифрового обмена данными. На встрече также обсуждалось участие специализированных платформ: по информации, представленной спикером, из 20 заявленных платформ необходимый аудит прошли девять.
Одним из наиболее значимых вопросов для отрасли стало потенциальное расширение применяемых подходов на трейд-маркетинг и мерчандайзинг. В ходе дискуссии в качестве возможного ближайшего срока назывался ноябрь 2026 года. Однако отдельного решения о включении мерчандайзинговых услуг и утвержденной даты расширения на момент обсуждения представлено не было. Конкретные условия должны определяться официальными документами.
Мерчандайзинг: предоставление персонала или комплексная услуга?
Для мерчандайзинговых агентств ключевой вопрос связан с содержанием договора и фактической организацией работ. Предоставление исполнителей для отдельных задач и комплексное обслуживание торговых точек представляют собой разные операционные модели.
При комплексном мерчандайзинге агентство отвечает не только за присутствие сотрудников в магазинах. В состав услуги могут входить соблюдение планограмм, контроль представленности и остатков, размещение POS-материалов, фотоотчетность, супервайзинг и достижение согласованных KPI. Подрядчик самостоятельно организует процесс, обеспечивает замены и отвечает перед заказчиком за результат.
На необходимость учитывать эту специфику обратила внимание Ольга Тянгаева, директор направления по развитию бизнеса «Яндекса». Ее выступление было посвящено тому, как платформенные механизмы и налоговая прозрачность могут применяться к мерчандайзингу, где услуга не сводится к выплате вознаграждения конкретному исполнителю.
Позицию производителей представил Дмитрий Востриков, исполнительный директор ассоциации «Руспродсоюз». Для FMCG-компаний изменения важны не только при привлечении персонала на склады и производство, но и при организации выкладки, полевых команд и трейд-маркетинговых программ. Поэтому бизнесу необходимы понятные критерии оценки подрядчиков и решений, которые учитывают реальную экономику услуг.
При этом само название договора не определяет правовую квалификацию отношений. Для оценки модели работы имеют значение ее фактическое содержание, распределение управленческих функций, рисков и ответственности.
Цифровые платформы и самозанятые: что обсуждали участники
Отдельный блок был посвящен привлечению самозанятых и использованию технологических платформ. С 1 октября 2026 года действует Федеральный закон № 289-ФЗ, устанавливающий правила в сфере платформенной экономики. Его положения и эксперимент ФНС представляют собой разные механизмы, которые бизнесу необходимо учитывать одновременно. О финансовых стимулах перехода к прозрачным моделям рассказал Александр Рябов, исполнительный директор ПАО «Сбербанк». Решения для организации работы с исполнителями также представляла Ирина Чекунова, генеральный директор платформы «Наймикс». Участники рассмотрели возможности сервисов «Яндекса», Сбера и других платформ для оформления заданий, документооборота и расчетов.
Режим налога на профессиональный доход продолжает действовать. Сам по себе эксперимент ФНС не означает запрета на работу с самозанятыми. Однако компаниям необходимо учитывать ограничения режима, проверять характер отношений и не допускать подмены трудовых отношений гражданско-правовыми. Использование цифровой платформы может повысить прозрачность операций, но не заменяет правовой оценки самой модели сотрудничества.
Цена прозрачности: договоры, налоги и кассовые разрывы
Практическую сторону перехода участники обсудили на примере расчетов между заказчиками, подрядчиками и исполнителями. Юлия Зазуля, председатель Комитета МТПП по налоговой политике и аудиту, рассмотрела налоговые и финансовые риски, вопросы документооборота и движения денежных средств.
Для подрядчиков особенно чувствительна ситуация, когда сроки выплат исполнителям и налоговых перечислений не совпадают со сроками оплаты со стороны заказчика. Поэтому переход на новые механизмы потребует анализа действующих договоров, отсрочек платежей, финансовой нагрузки и ответственности сторон. Для производителей важны сопоставимые правила выбора подрядчиков и сохранение устойчивости полевых проектов.
Обсуждение продолжат в декабре
Количество практических вопросов показало, что бизнесу требуются дополнительные разъяснения и примеры применения новых подходов. По итогам круглого стола участники предложили вернуться к теме на следующей встрече в декабре 2026 года, чтобы обсудить промежуточные результаты эксперимента и возникающие сложности.
Для рынка мерчандайзинга главный итог встречи заключается в необходимости заранее оценить собственные модели работы. Агентствам и заказчикам важно понимать, где речь идет о предоставлении исполнителей, а где о самостоятельной комплексной услуге с ответственностью за результат. Именно от этого разграничения, а также от прозрачности расчетов и качества операционных данных будет зависеть практическая адаптация отрасли к новым подходам.
 Вернуться в раздел «Статьи»